Nach einem Sturm steht für viele Eigentümerinnen und Eigentümer dieselbe Frage im Raum: Reicht der Versicherung ein einfacher Kostenvoranschlag des Dachdeckers – oder verlangt sie ein vollständiges Schadengutachten durch einen Sachverständigen? Die Antwort entscheidet darüber, wie rasch das beschädigte Dach repariert wird, wer die Kosten der Begutachtung trägt und wie hoch die Auszahlung am Ende ausfällt. Wer den Sturmschaden am Dach von Beginn an richtig dokumentiert, die Schadenmeldung fristgerecht einbringt und den Unterschied zwischen Voranschlag und Gutachten kennt, umgeht die häufigsten Gründe für Kürzungen oder Ablehnungen. Die folgenden Abschnitte zeigen Schritt für Schritt, welcher Nachweis bei welcher Schadenshöhe genügt, welche Fristen gelten und worauf die Versicherung tatsächlich achtet. Einen passenden Fachbetrieb für die Schadensaufnahme und Reparatur finden Sie bei Bedarf direkt über unser Portal.
Was als Sturmschaden gilt – und ab wann die Versicherung zahlt
Versicherungstechnisch beginnt ein Sturm in Österreich bei einer Windgeschwindigkeit von mehr als 60 km/h, was Windstärke 8 auf der Beaufort-Skala entspricht. Erst ab dieser Schwelle greift die Sturmsparte der Eigenheimversicherung für Schäden am Gebäude und am Dach. Liegt die gemessene Windspitze darunter, gilt das Ereignis nicht als versicherter Sturm. Bestehen Zweifel, ob tatsächlich Sturmstärke erreicht wurde, holen die Versicherer eine offizielle Wetterauskunft bei der GeoSphere Austria[1] ein – jener Bundesanstalt, die aus der früheren ZAMG hervorgegangen ist und die regionalen Windspitzen dokumentiert.
Für die Zuordnung gilt eine einfache Faustregel: Schäden am Gebäude selbst – etwa abgedeckte Dachflächen, abgerissene Rinnen oder ein heruntergewehter Kamin – fallen unter die Eigenheimversicherung. Dringt durch das beschädigte Dach Regen ein und ruiniert Möbel, Böden oder Geräte, ersetzt diese Folgeschäden am Inventar die Haushaltsversicherung.
Normen & Windgrenzen für Österreich
- Sturmschwelle der Versicherer: ab 60 km/h (Windstärke 8); Auskunft im Zweifel über die GeoSphere Austria[1].
- Windlasten auf Dach und Bauteile werden berechnet nach ÖNORM EN 1991-1-4[2] gemeinsam mit dem nationalen Anhang ÖNORM B 1991-1-4[2] (Ausgabe 2023).
- Planung und Ausführung der Eindeckung regelt die ÖNORM B 3419[3]. Sie legt unter anderem die Windsogsicherung fest – also jene Verklammerung der Ziegel mit Sturmklammern, die das Abheben der Dachhaut bei Böen verhindert.
- Musterbedingungen zur Sachversicherung veröffentlicht der Versicherungsverband Österreich (VVO)[4]; regionale Auskünfte zu Fachbetrieben geben die Landesinnungen der Dachdecker[5].
Kostenvoranschlag oder Schadengutachten – worin der Unterschied liegt
Der entscheidende Unterschied liegt in Tiefe und Beweiskraft: Ein Kostenvoranschlag beziffert lediglich die Reparatur, ein Schadengutachten bewertet darüber hinaus Ursache, Umfang und Angemessenheit der Schäden. Den Kostenvoranschlag erstellt der Fachbetrieb, der die Arbeiten ausführen würde – eine nach Positionen gegliederte Schätzung von Material, Arbeitszeit und Nebenkosten. Beim Schadengutachten hingegen, der ausführlichen technischen Bewertung durch eine unabhängige Fachperson, wird zusätzlich festgehalten, ob der Schaden tatsächlich vom Sturm stammt und welcher Aufwand zur Behebung sachlich gerechtfertigt ist. Erstellt wird es von einem Sachverständigen, also einer fachlich geprüften und häufig gerichtlich zertifizierten Person, deren Einschätzung gegenüber der Versicherung und notfalls vor Gericht Bestand hat.
| Kriterium | Kostenvoranschlag | Schadengutachten |
|---|---|---|
| Ersteller | Ausführender Fachbetrieb | Unabhängiger Sachverständiger |
| Inhalt | Geschätzte Reparaturkosten nach Positionen | Ursache, Schadensumfang, Angemessenheit, Reparaturkosten |
| Beweiskraft | Reicht bei eindeutigen, kleineren Schäden | Hoch – auch bei Streit oder unklarer Ursache |
| Typische Kosten | oft kostenlos bis geringe Gebühr | ca. 300–2.000 € (Stand Juni 2026) |
| Wer beauftragt? | Eigentümer/in | Meist die Versicherung, seltener Sie selbst |
Wann der Kostenvoranschlag ausreicht
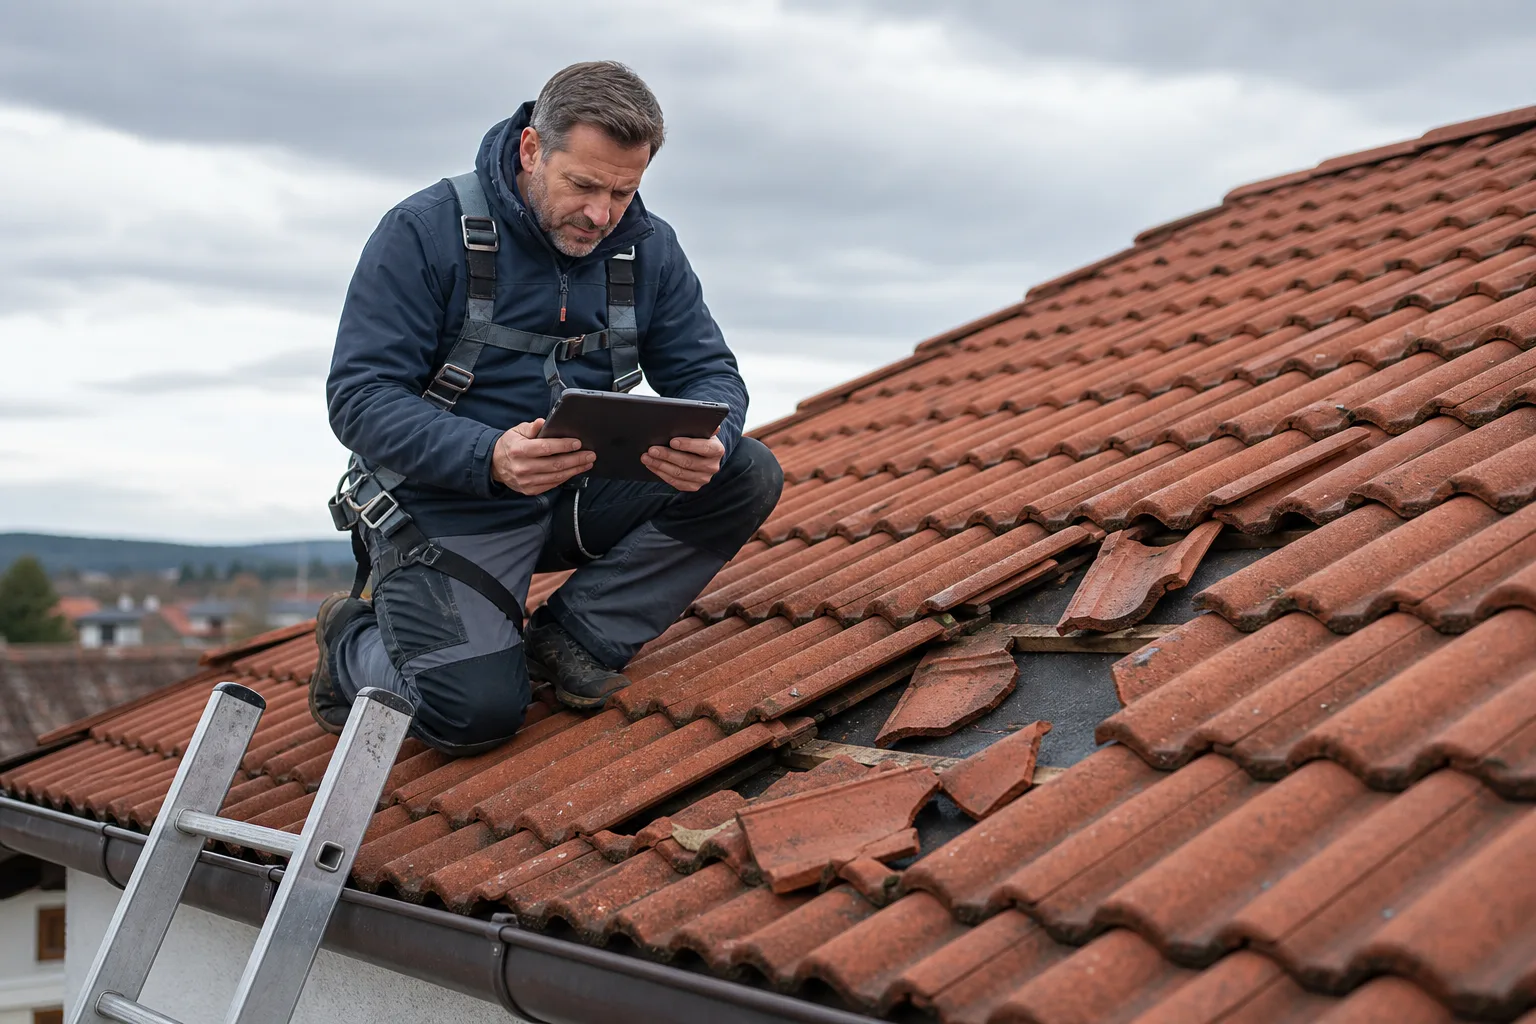
Bei klar erkennbaren, eindeutig sturmbedingten Schäden mit überschaubarer Höhe genügt der Versicherung in aller Regel ein detaillierter Kostenvoranschlag eines Fachbetriebs. Das betrifft den Großteil der typischen Sturmschäden am Einfamilienhaus. Als orientierende Grenze gilt in der Praxis ein Schadensumfang bis etwa 3.000 bis 5.000 € – die genaue Schwelle steht jedoch in Ihren Versicherungsbedingungen.
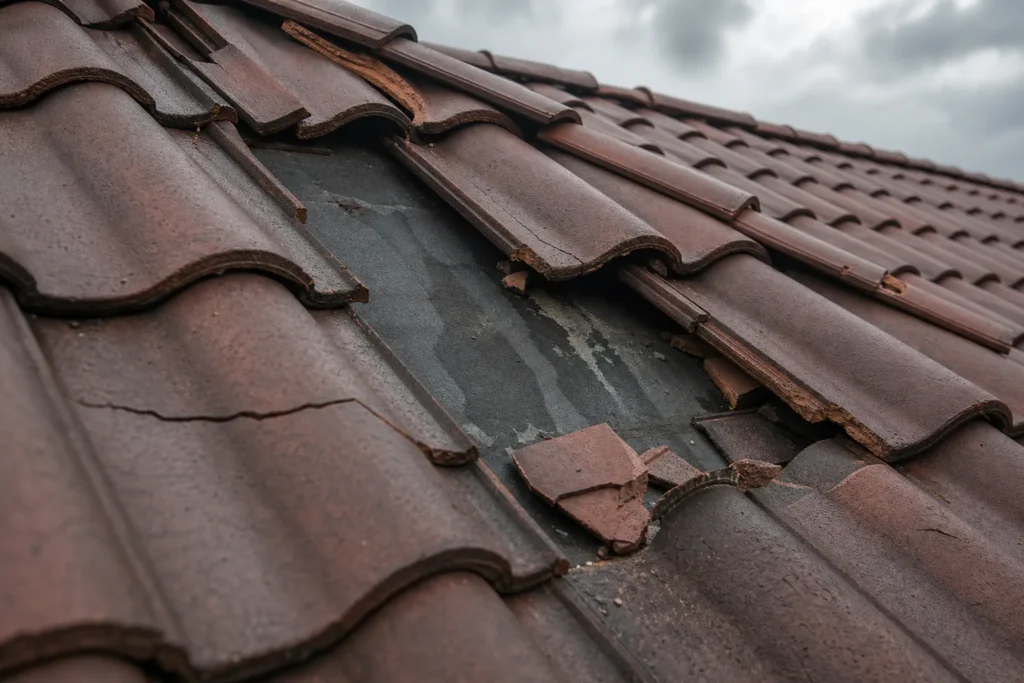
- einzelne abgedeckte oder gebrochene Dachziegel mit sichtbarer Sturmursache
- gelöste First- oder Gratziegel sowie verschobene Dachflächen begrenzten Ausmaßes
- abgerissene oder verbogene Dachrinnen und Fallrohre
- beschädigte Verblechungen, Ortgänge oder einzelne Dachfenster
Erstellt mit KI von ChatGPT Image
Wichtig ist die Schadenminderungspflicht: Sie sind verpflichtet, Folgeschäden so gering wie möglich zu halten, also etwa eine offene Dachfläche provisorisch abzudecken. Diese Sicherung ist ausdrücklich erlaubt und erwünscht – die eigentliche Reparatur sollten Sie aber erst nach Rücksprache mit der Versicherung beauftragen. Ob Sie kleinere Schäden nach einem Sturm selbst sichern dürfen, lesen Sie im Beitrag Lose Dachziegel nach dem Sturm: selbst reparieren oder Profi. Bei akut eindringendem Wasser hilft der Überblick Dach undicht bei Starkregen: Sofortmaßnahmen und Notdienst. Wie Sie den Voranschlag selbst prüfen und vergleichen, zeigt der Ratgeber „Kostenvoranschlag vom Dachdecker richtig vergleichen“.
Wann die Versicherung ein Schadengutachten verlangt
Sobald Schadenshöhe, Ursache oder Umfang nicht zweifelsfrei feststehen, fordert die Versicherung ein Schadengutachten und beauftragt dafür meist selbst einen Sachverständigen. Sie tut das, um auszuschließen, dass bereits vorhandene Mängel als frischer Sturmschaden abgerechnet werden. Typische Auslöser:
- hohe Schadenssummen, etwa eine großflächig abgedeckte oder zerstörte Dachfläche
- unklare Ursache – Verdacht auf Vorschaden, Materialermüdung oder mangelhafte Windsogsicherung statt Sturm
- statische Fragen, wenn Dachstuhl, Sparren oder Tragwerk betroffen sein könnten
- Streit über die Höhe, wenn Versicherung und Eigentümer den Reparaturaufwand unterschiedlich einschätzen
- mehrere betroffene Gewerke und erhebliche Folgeschäden am Inventar
Beauftragt die Versicherung den Sachverständigen, trägt sie auch dessen Kosten. Sind Sie mit dessen Ergebnis nicht einverstanden, dürfen Sie ein eigenes Privatgutachten einholen – die Kosten dafür übernimmt zunächst nicht automatisch die Versicherung.
Was ein Schadengutachten kostet – und wer es zahlt
Ein Schadengutachten für ein Wohngebäude bewegt sich in Österreich je nach Aufwand zwischen rund 300 € für eine kurze Stellungnahme und etwa 2.000 € für ein ausführliches schriftliches Gutachten (Stand Juni 2026). Maßgeblich sind Stundenaufwand, Anfahrt und Umfang der Dokumentation. Die folgenden Spannen dienen als Orientierung, nicht als verbindliche Preise:
| Leistung | Richtwert (Stand Juni 2026) |
|---|---|
| Stundensatz Bausachverständige/r | ca. 90–200 € pro Stunde |
| Kurze gutachterliche Stellungnahme / Schadensbestätigung | ca. 300–700 € |
| Ausführliches Schadengutachten (Einfamilienhaus) | ca. 1.000–2.000 € |
| Anfahrt / Nebenkosten | gesondert, je nach Entfernung |
| Kostenvoranschlag des Fachbetriebs | oft kostenlos bis geringe Gebühr |
Zur Kostenfrage gilt: Beauftragt die Versicherung das Gutachten, zahlt sie es. Geben Sie selbst ein Gutachten in Auftrag, etwa weil Sie die Schadensregulierung anzweifeln, tragen Sie die Kosten zunächst selbst. Bestätigt das Gutachten Ihre Position, lassen sich die Auslagen unter Umständen erstatten; eine bestehende Rechtsschutzversicherung kann solche Kosten je nach Vertrag übernehmen. Klären Sie das vorab mit Ihrem Versicherer.
So dokumentieren Sie den Sturmschaden richtig
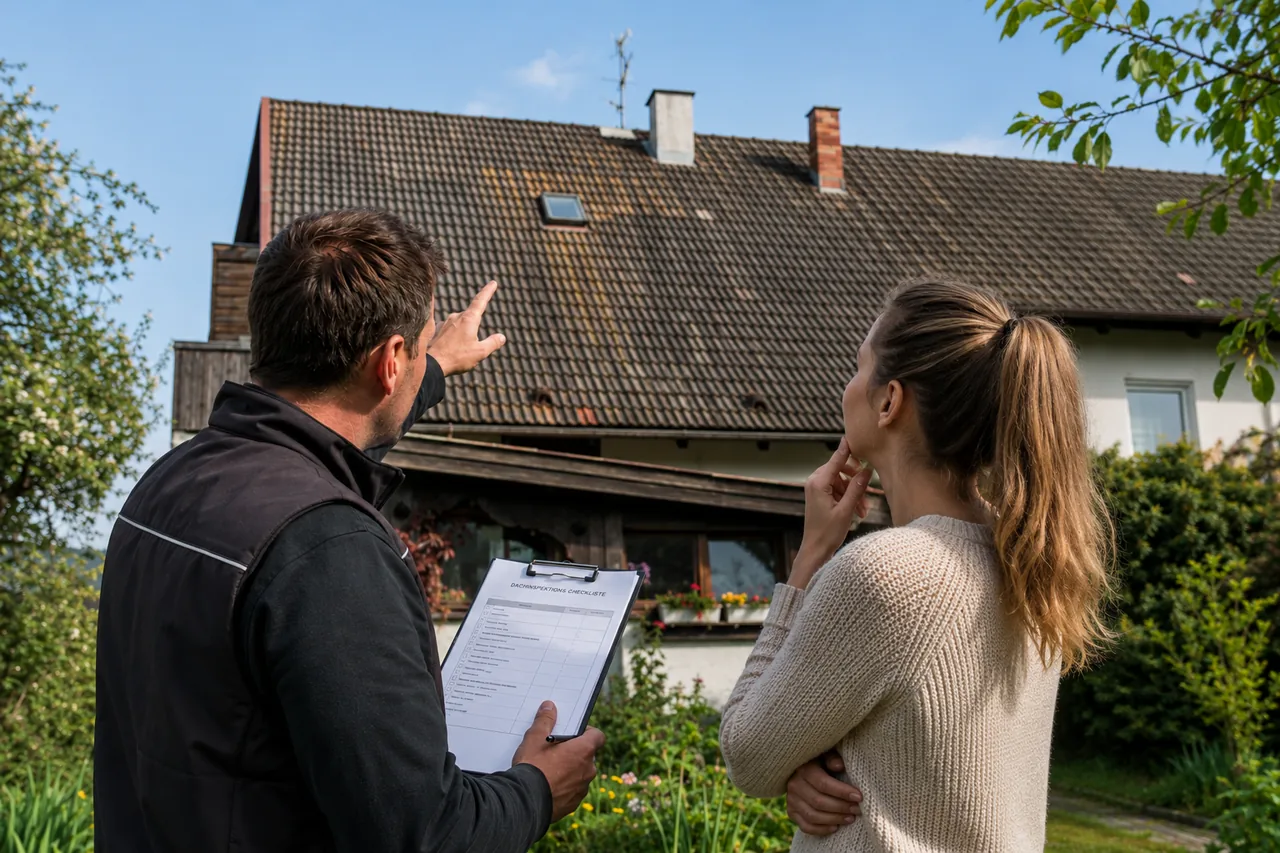
Je vollständiger Sie den Schaden vor der Reparatur festhalten, desto reibungsloser verläuft die Auszahlung – gleichgültig, ob am Ende Kostenvoranschlag oder Gutachten gefragt ist. Eine saubere Dokumentation ist Ihr stärkstes Argument gegenüber der Versicherung.
- Fotos und Videos aus mehreren Perspektiven, möglichst mit sichtbarem Datum
- Datum und Uhrzeit des Unwetters notieren – das erleichtert die Wetterabfrage
- Schaden nicht voreilig beseitigen; nur das Nötigste zur Sicherung unternehmen
- Belege für Notmaßnahmen (Plane, Notdienst) aufbewahren
- beschädigte Bauteile, wenn möglich, bis zur Begutachtung aufheben
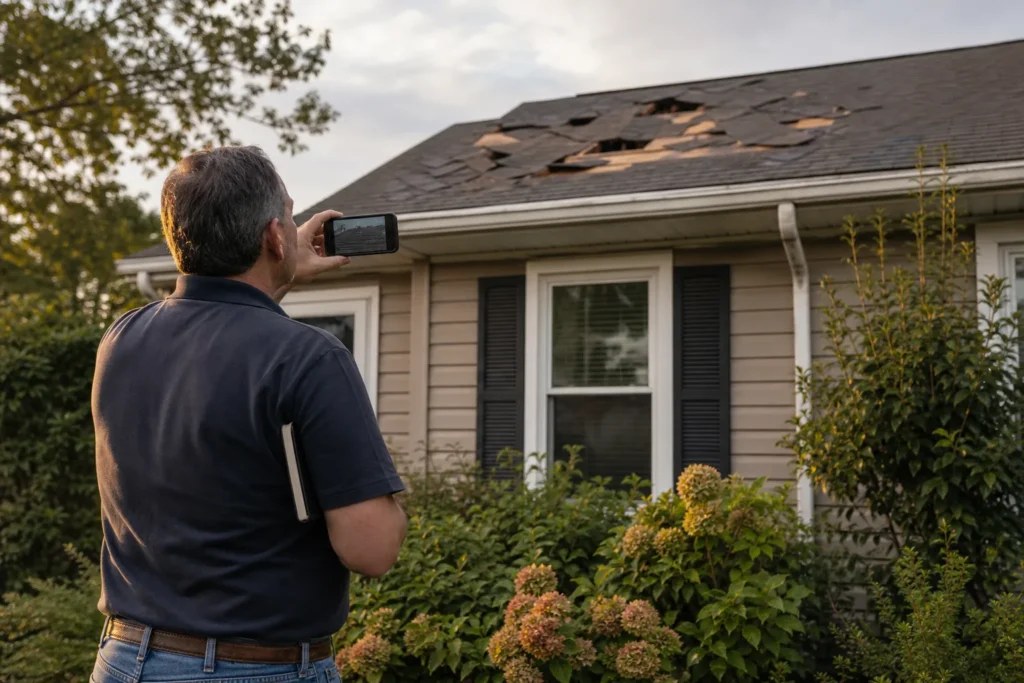
Erstellt mit KI von ChatGPT Image
Für schwer einsehbare oder steile Dächer hat sich die Dachinspektion mit der Drohne bewährt: Sie liefert detaillierte Aufnahmen, ohne dass jemand das Dach betreten muss, und erkennt auch feine Risse. Beachten Sie außerdem die Meldepflicht: Den Schaden müssen Sie der Versicherung unverzüglich melden – also ohne schuldhaftes Zögern, sobald Sie ihn bemerkt haben.
Vom Sturm zur Auszahlung – der Ablauf in sechs Schritten
Der Weg von der ersten Böe bis zur Überweisung folgt fast immer demselben Muster – wer ihn kennt, vermeidet Verzögerungen.
- Sichern: Gefahrenstellen entschärfen und das Dach provisorisch vor Folgeschäden schützen.
- Dokumentieren: Schaden fotografieren, Datum und Uhrzeit festhalten, Belege sammeln.
- Melden: Schaden unverzüglich der Versicherung anzeigen und Schadennummer notieren.
- Voranschlag einholen: Fachbetrieb mit der Schadensaufnahme und einem Kostenvoranschlag beauftragen.
- Prüfung: Die Versicherung entscheidet, ob der Voranschlag genügt oder ein Gutachten nötig ist.
- Reparatur & Auszahlung: Nach Freigabe Reparatur beauftragen; die Auszahlung erfolgt zum Zeitwert oder Neuwert laut Vertrag.
Praxistipp: Zeitwert oder Neuwert?
Achten Sie in Ihrer Polizze darauf, ob zum Neuwert (Kosten einer gleichwertigen Neuherstellung) oder nur zum Zeitwert (Neuwert abzüglich Wertminderung durch Alter und Abnutzung) ersetzt wird. Bei einem 30 Jahre alten Dach kann der Unterschied mehrere Tausend Euro betragen. Zusätzlich wird der vereinbarte Selbstbehalt abgezogen – jener Betrag, den Sie pro Schadensfall selbst tragen.
Häufige Fragen (FAQ)
Die provisorische Sicherung dürfen und sollen Sie sofort vornehmen. Die endgültige Reparatur sollten Sie erst beauftragen, wenn die Versicherung den Schaden aufgenommen oder freigegeben hat. Andernfalls fehlen später wichtige Nachweise, und die Erstattung kann gekürzt werden.
In den meisten Fällen die Versicherung; dann trägt sie auch die Kosten. Ein eigenes Privatgutachten ist möglich, wenn Sie die Einschätzung anzweifeln – die Kosten dafür übernehmen Sie zunächst selbst.
Über die offizielle Wetterauskunft der GeoSphere Austria lässt sich belegen, ob am Schadenstag Windspitzen über 60 km/h gemessen wurden. Notieren Sie deshalb Datum und Uhrzeit des Ereignisses.
Vermutet die Versicherung einen Vorschaden oder eine mangelhafte Befestigung der Eindeckung, verlangt sie ein Gutachten. Der Sachverständige beurteilt dann, ob der Schaden auf den Sturm oder auf eine bereits bestehende Schwachstelle zurückgeht.
Selten zu 100 Prozent. Abgezogen werden der vereinbarte Selbstbehalt und gegebenenfalls eine Wertminderung, wenn nur zum Zeitwert ersetzt wird. Manche Verträge begrenzen die Leistung zusätzlich der Höhe nach.
Bei einem einfachen Kostenvoranschlag und vollständigen Unterlagen zahlen viele Versicherer innerhalb von zwei bis vier Wochen aus. Ist ein Schadengutachten nötig, verlängert sich die Bearbeitung meist auf sechs bis acht Wochen, je nach Terminverfügbarkeit des Sachverständigen. Fehlende Fotos, eine unklare Wetterlage oder Rückfragen der Versicherung verzögern die Auszahlung zusätzlich. Reichen Sie daher alle Unterlagen möglichst vollständig und rasch ein.
Den richtigen Fachbetrieb für Schadensaufnahme und Reparatur finden
Ob ein Kostenvoranschlag genügt oder ein Gutachten nötig wird, hängt am Ende von einer sauberen, fachgerechten Schadensaufnahme ab – und die beginnt mit dem passenden Betrieb. Über unser Portal erreichen Sie geprüfte Fachbetriebe in Ihrer Region, die Sturmschäden dokumentieren, einen nachvollziehbaren Kostenvoranschlag erstellen und die Reparatur fristgerecht umsetzen. Beschreiben Sie Ihren Schaden, vergleichen Sie die Rückmeldungen in Ruhe und beauftragen Sie den Betrieb, der zu Ihrem Dach und Ihrem Zeitplan passt.
Quellen
- GeoSphere Austria
- Austrian Standards: ÖNORM B 1991-1-4
- Austrian Standards
- VVO – Versicherungsverband Österreich: Musterbedingungen Klauseln
- WKO: Start