Wer als Dachdeckerbetrieb in Österreich tätig ist, bewegt sich täglich in einem Umfeld mit erheblichem Haftungsrisiko: Sturm- und Wasserschäden an Nachbargebäuden, Personenschäden auf der Baustelle, fehlerhafte Materialverarbeitung oder defekte Maschinen – die Liste möglicher Schadensfälle ist lang. Dieser Fachartikel liefert Ihnen einen strukturierten Überblick, welche Betriebshaftpflichtversicherung, welche Zusatzpolizzen und welche gesetzlich vorgeschriebenen Absicherungen für Dachdeckerbetriebe in Österreich tatsächlich notwendig sind – und welche Deckungslücken in der Praxis am häufigsten auftreten.
Möchten Sie mehr qualitative Anfragen für Ihr Dachdecker-Unternehmen? Tragen Sie Ihren Betrieb in unserem Branchenverzeichnis ein und erreichen Sie Auftraggeberinnen und Auftraggeber, die gezielt nach österreichischen Fachbetrieben suchen!
Das Haftungsrisiko im Dachdeckerhandwerk ist höher als in den meisten anderen Gewerken
Dachdeckerarbeiten zählen zu den gefahrenintensivsten Tätigkeiten im Baugewerbe. Das hat direkte Auswirkungen auf den Versicherungsbedarf. Bereits ein einziger nicht abgedeckter Schadensfall kann einen kleineren Betrieb in existenzielle Schwierigkeiten bringen.
Rechtliche Grundlage für Haftungsansprüche gegenüber Ihrem Betrieb bilden vor allem:
- § 1295 ABGB (Allgemeines bürgerliches Gesetzbuch): allgemeine Schadenersatzpflicht bei schuldhafter Schädigung
- § 1313a ABGB: Haftung des Unternehmers für seine Erfüllungsgehilfen (Mitarbeiterinnen und Mitarbeiter, Subunternehmer)
- Produkthaftungsgesetz (PHG): verschuldensunabhängige Haftung für Schäden, die durch fehlerhafte Produkte entstehen – relevant, wenn Sie verarbeitetes Material weiterverarbeiten oder selbst als Hersteller eingestuft werden
Info-Box: ABGB und PHG für Dachdeckerbetriebe
Das ABGB verpflichtet Sie als Auftragnehmer, Schäden zu ersetzen, die durch schuldhaftes Handeln Ihrer Mitarbeiterinnen und Mitarbeiter oder Subunternehmer entstehen. Das Produkthaftungsgesetz (PHG) gilt zusätzlich: Wer Dachbeschichtungen, Dämmplatten oder sonstige Materialien weiterverarbeitet und dabei als „Quasi-Hersteller“ eingestuft wird, kann auch ohne nachgewiesenes Verschulden haftbar sein. Die Produkthaftpflichtversicherung kann in Österreich ausschließlich in Verbindung mit einer Betriebshaftpflichtversicherung abgeschlossen werden.
Betriebshaftpflichtversicherung: die unverzichtbare Basispolizze
Die Betriebshaftpflichtversicherung ist das Fundament jedes Versicherungsschutzes für Dachdeckerbetriebe. Sie schützt Sie vor Ansprüchen Dritter wegen Personen-, Sach- und daraus resultierenden Vermögensschäden, die im Rahmen Ihrer betrieblichen Tätigkeit entstehen.
Konkrete Szenarien, für die diese Polizze einspringen soll:
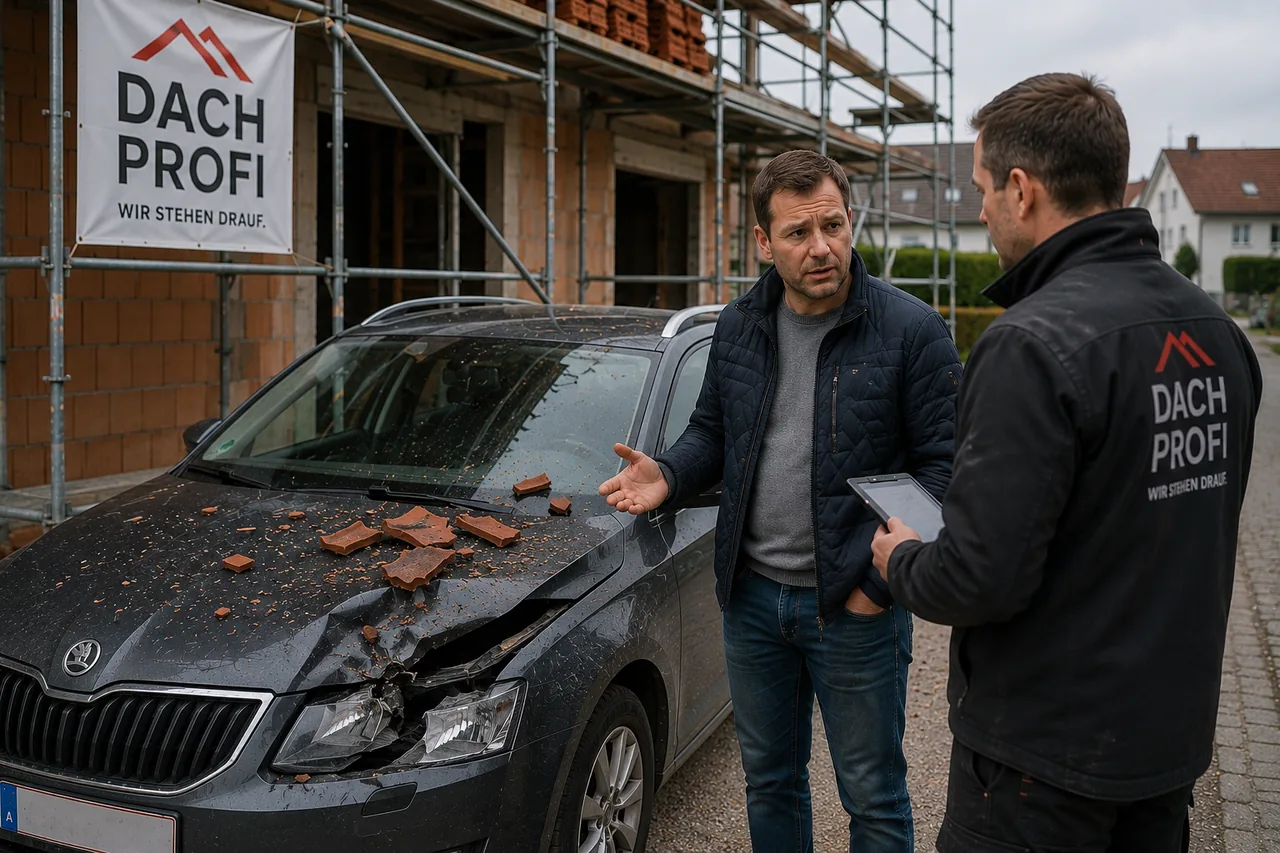
- Ein Dachziegel fällt während der Arbeiten auf ein geparktes Fahrzeug.
- Regenwasser dringt durch eine fehlerhaft abgedichtete Dachfläche in das Gebäude ein.
- Eine Mitarbeiterin beschädigt beim Materialausladen die Fassade eines Nachbargebäudes.
- Ein Passant wird durch herabfallendes Werkzeug verletzt.
Deckungssummen: Wie hoch sollten sie sein?
Die in Österreich verbreiteten Mindestversicherungssummen liegen bei 3 Mio. Euro pauschal für Personen-, Sach- und Vermögensschäden. Fachleute und Versicherungsberaterinnen empfehlen für Dachdeckerbetriebe jedoch Deckungssummen von 5 Mio. Euro, da die Schadenspotenziale – insbesondere bei Großbaustellen oder Mehrfamilienhäusern – erheblich höher liegen können.
Zu den Kernbausteinen der Betriebshaftpflichtversicherung zählen in der Regel:
- Tätigkeitsschäden: Schäden, die direkt bei der Ausführung der Arbeiten entstehen
- Bearbeitungsschäden: Schäden an Sachen, die bearbeitet, gereinigt oder gewartet werden
- Verwahrungsschäden: Schäden an Sachen, die Ihnen zur Verwahrung übergeben wurden
- Abwasserrisiken: Schäden durch Rückstau oder unbeabsichtigte Einleitung
Vertragliche Grundlage sind bei den meisten österreichischen Anbietern die vom VVO herausgegebenen Musterbedingungen AHVB 2005 (Allgemeine Bedingungen für die Haftpflichtversicherung) und EHVB 2005 (Ergänzende Allgemeine Bedingungen); prüfen Sie beim Abschluss, ob Ihr Versicherer darauf aufbaut oder abweichende Klauseln verwendet.
Info-Box: VVO-Musterbedingungen (AHVB/EHVB)
Der Verband der Versicherungsunternehmen Österreichs (VVO) veröffentlicht unverbindliche Musterbedingungen für Haftpflichtversicherungen: die Allgemeinen Bedingungen für die Haftpflichtversicherung (AHVB 2005) und die Ergänzenden Allgemeinen Bedingungen (EHVB 2005), aktualisiert 2012. Diese Bedingungswerke bilden die Grundlage vieler österreichischer Betriebshaftpflichtpolizzen. Es empfiehlt sich, beim Abschluss zu prüfen, ob Ihr Versicherer auf AHVB/EHVB basiert oder davon abweichende Klauseln verwendet.
Produkthaftpflichtversicherung: wenn das verbaute Material zum Problem wird
Dachdecker verarbeiten Materialien wie Bitumenbahnen, Foliensysteme, Dämmplatten oder Photovoltaik-Unterkonstruktionen. Entstehen an diesen Produkten nach der Verarbeitung Mängel, die Folgeschäden verursachen, greift das Produkthaftungsgesetz.
Die Produkthaftpflichtversicherung deckt Schäden ab, die durch fehlerhafte Produkte nach Abschluss der Arbeiten entstehen – also in der Phase, in der Ihre Betriebshaftpflicht für Tätigkeitsschäden nicht mehr einspringt. Sie ist insbesondere dann relevant, wenn Sie:
- Produkte mit eigenen Funktionseigenschaften (z. B. Flüssigabdichtungen) verarbeiten
- als Importeur von Materialien aus Nicht-EWR-Ländern auftreten
- Teil einer Lieferkette sind, in der Sie als Quasi-Hersteller eingestuft werden könnten
Die Polizze wird in Österreich stets als Ergänzung zur Betriebshaftpflicht abgeschlossen und ist nicht eigenständig erhältlich.
Bauleistungsversicherung: Schutz für die laufende Baustelle
Die Bauleistungsversicherung (auch: Bauwesenversicherung) schützt das Bauwerk selbst während der Bauphase – also die erbrachte Leistung, bevor sie abgenommen wurde. Grundlage sind die VVO-Musterbedingungen Bauwesen (BW 2010).
Sie springt ein bei:
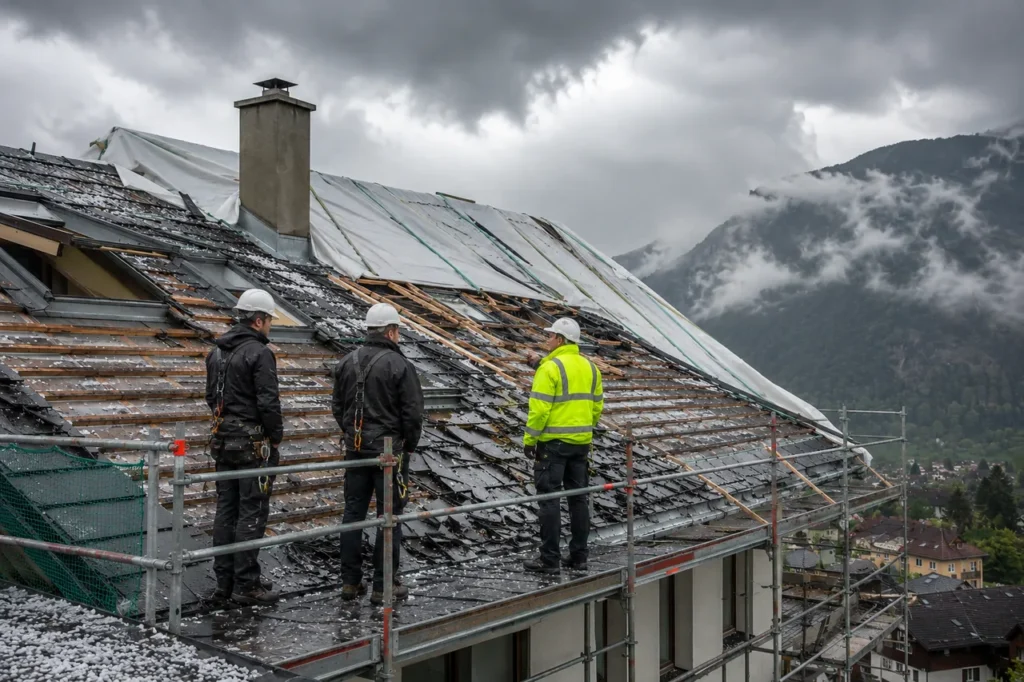
- Unwetterschäden (Sturm, Hagel, Überschwemmung) an der laufenden Baustelle
- Vandalismus oder Diebstahl von bereits eingebauten Materialien
- unvorhergesehenen Beschädigungen durch Dritte
- Schäden durch Konstruktionsfehler, soweit diese versicherbar sind
Für Dachdeckerbetriebe ist die Bauleistungsversicherung besonders dann sinnvoll, wenn Sie:
- Generalunternehmer-Aufträge oder große Sanierungsprojekte übernehmen
- auf Baustellen tätig sind, auf denen kein Bauherrenschutz durch den Auftraggeber besteht
- bei Auftragsvergabe vertraglich zur Vorlage einer solchen Polizze verpflichtet werden
Prüfen Sie bei jedem Auftrag, ob der Bauherr eine Bauleistungsversicherung abgeschlossen hat – und ob Ihr Betrieb darin mitversichert ist oder eine eigene Polizze benötigt.
Erstellt mit KI von ChatGPT Image
Maschinenversicherung: wenn Gerät ausfällt, steht die Baustelle still
Dachdeckerbetriebe arbeiten mit kostspieligem Gerät: Dachdeckeraufzüge, Kompressoren, Schweißgeräte, Abkantpressen, mobile Arbeitsbühnen und Laservermessungsgeräte. Ein Ausfall durch Bruch, Bedienfehler oder Kurzschluss kann den Zeitplan einer Baustelle empfindlich stören.
Die Maschinenversicherung (auch: technische Versicherung) deckt:
- Schäden durch Bedienungsfehler
- Kurzschluss und elektrische Überspannung
- Materialermüdung und Konstruktionsfehler
- Beschädigungen durch Fremdeinwirkung
Für fahrbare Maschinen und Hubarbeitsbühnen existieren in Österreich spezialisierte Allgefahrendeckungen, die viele Risiken automatisch inkludieren. Ergänzend dazu kann eine Betriebsunterbrechungsversicherung sinnvoll sein: Sie ersetzt den Ertragsausfall, der entsteht, wenn ein zentrales Gerät über einen längeren Zeitraum ausfällt und Aufträge nicht ausgeführt werden können.
AUVA-Pflichtversicherung und Unfallversicherung für Subunternehmer
Info-Box: AUVA-Pflichtversicherung
Die Allgemeine Unfallversicherungsanstalt (AUVA) ist in Österreich für die gesetzliche Unfallversicherung aller unselbstständig Beschäftigten zuständig. Jeder Dienstgeber ist verpflichtet, seine Arbeitnehmerinnen und Arbeitnehmer über die AUVA zu versichern. Der Beitrag beläuft sich auf 1,2 % des Bruttolohns und wird gemeinsam mit den übrigen Sozialversicherungsbeiträgen abgeführt. Im Schadensfall übernimmt die AUVA Heilbehandlungskosten, Rehabilitation und – bei dauerhafter Erwerbsminderung – eine Unfallrente.
Besondere Aufmerksamkeit erfordert der Einsatz von Subunternehmerinnen und Subunternehmern. Wer als Subunternehmer für Ihren Betrieb tätig wird, muss selbst AUVA-versichert sein – entweder über ein eigenes Dienstverhältnis oder als gewerblich selbstständige Person. Als Hauptunternehmer tragen Sie eine Kontrollpflicht: Verlangen Sie vor Auftragserteilung den Nachweis einer aufrechten Sozialversicherungsanmeldung und – bei Einzel-Subunternehmern – einer Selbstständigen-Unfallversicherung.
Beachten Sie dabei auch die Regelungen des Lohn- und Sozialdumpingbekämpfungsgesetzes (LSD-BG), das bei Verstößen empfindliche Verwaltungsstrafen vorsieht.
Da Sicherheit am Dach eng mit dem Versicherungsschutz zusammenhängt, lohnt sich ein Blick auf unseren Artikel zu Absturzsicherung & Arbeitssicherheit am Dach: Dort erfahren Sie, welche PSA-Ausrüstung gesetzlich vorgeschrieben ist und wie Sie Sicherheitskonzepte für Ihre Mitarbeiterinnen und Mitarbeiter dokumentieren.
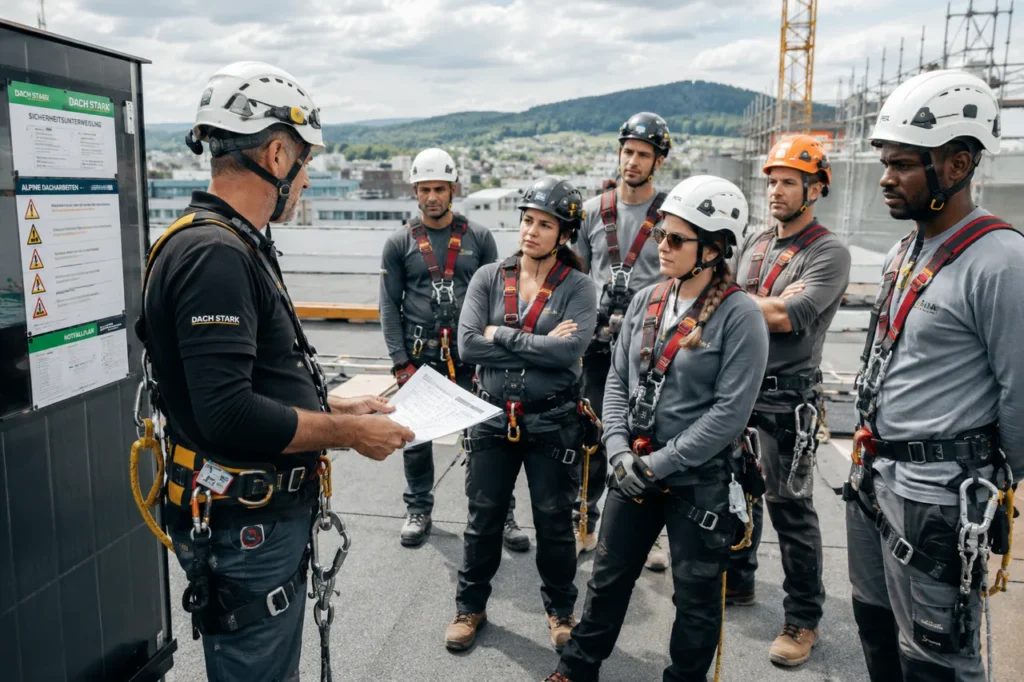
Erstellt mit KI von ChatGPT Image
Vergleichstabelle: Versicherungstypen für Dachdeckerbetriebe
| Versicherungstyp | Schutzgegenstand | Gesetzlich verpflichtend | Empfohlene Deckungssumme |
|---|---|---|---|
| Betriebshaftpflicht | Personen-, Sach-, Vermögensschäden gegenüber Dritten | Nein (faktisch unverzichtbar) | ab 5 Mio. Euro pauschal |
| Produkthaftpflicht | Schäden durch fehlerhafte verbaute Produkte nach Abschluss | Nein | je nach Umsatz / Auftragslage |
| Bauleistungsversicherung | Schäden am laufenden Bauwerk während der Bauphase | Nein (oft vertraglich gefordert) | Auftragssumme oder Werkvertragswert |
| Maschinenversicherung | Schäden an Betriebs- und Arbeitsmaschinen | Nein | Zeitwert / Wiederbeschaffungswert |
| Betriebsunterbrechung | Ertragsausfall bei Betriebsstillstand | Nein | Jahresumsatz-basiert |
| AUVA-Unfallversicherung | Arbeitsunfälle und Berufskrankheiten aller DN | Ja (gesetzlich) | gesetzlich festgelegt |
| Selbstständigen-UV | Arbeitsunfälle von Einzelunternehmern / Subunternehmern | Ja (für Selbstständige) | gesetzlich festgelegt |
| Rechtsschutzversicherung | Kosten bei rechtlichen Auseinandersetzungen | Nein | je nach Tarif |
Prämienspannen: Was kostet der Versicherungsschutz?
Die Prämien für Betriebshaftpflichtversicherungen im Handwerk hängen von mehreren Faktoren ab:
- Betriebsgröße (Anzahl der Mitarbeiterinnen und Mitarbeiter)
- Jahresumsatz (maßgeblicher Berechnungsfaktor)
- Tätigkeitsschwerpunkt (Neubau, Sanierung, Flachdach, Steildach)
- Schadenhistorie des Betriebs
- Deckungsumfang und Versicherungssumme
Als grobe Orientierung können folgende Spannen gelten:
- Kleiner Betrieb (bis 5 Mitarbeiter, Jahresumsatz bis 500.000 Euro): ca. 800 – 2.000 Euro Jahresprämie für die Betriebshaftpflicht
- Mittlerer Betrieb (5–15 Mitarbeiter, Jahresumsatz bis 2 Mio. Euro): ca. 2.000 – 5.000 Euro Jahresprämie
- Größerer Betrieb (über 15 Mitarbeiter, Großaufträge): ab 5.000 Euro, in Einzelfällen deutlich mehr
Diese Angaben sind Richtwerte. Der individuelle Beitrag ergibt sich aus einer konkreten Risikoprüfung durch den Versicherer. Da die Unterschiede zwischen einzelnen Anbietern erheblich sein können, empfiehlt die Wirtschaftskammer Österreich (WKO) ihren Mitgliedsbetrieben, einen unabhängigen Versicherungsmakler zu beauftragen – dieser kann Angebote vergleichen und Polizzen auf die spezifischen Bedürfnisse des Betriebs abstimmen. Die Bundesinnung der Dachdecker, Glaser und Spengler kooperiert zu diesem Zweck mit spezialisierten Branchenmaklern.
Rechtsschutzversicherung: unterschätzt, aber im Streitfall entscheidend
Baurechtliche Streitigkeiten sind im Dachdeckerhandwerk keine Seltenheit. Gewährleistungsstreitigkeiten, Auseinandersetzungen um Werklohnforderungen oder Haftungsansprüche von Bauherrn können rasch zu kostspieligen Rechtsverfahren führen.
Die Rechtsschutzversicherung übernimmt:
- Anwalts- und Gerichtskosten
- Kosten für Sachverständigengutachten
- Schiedsverfahrenskosten
Achten Sie darauf, dass Ihre Polizze einen Bau- und Immobilien-Rechtsschutz inkludiert, der speziell auf Werkvertragsstreitigkeiten ausgerichtet ist. Wie Sie mit Mängelrügen strukturiert umgehen und Gewährleistungsfristen dokumentieren, erläutert unser Fachartikel zu Gewährleistung & Mängelmanagement am Dach.
Versicherungsschutz bei Subunternehmer-Einsatz: Wer haftet wofür?
Der Einsatz von Subunternehmerinnen und Subunternehmern ist im Dachdeckergewerbe weit verbreitet. Er schafft aber spezifische haftungsrechtliche Konstellationen:
Als Hauptunternehmer haften Sie gegenüber dem Auftraggeber für alle Leistungen – unabhängig davon, ob diese von Ihren eigenen Mitarbeiterinnen oder einem Subunternehmer erbracht wurden (§ 1313a ABGB). Schäden, die ein Subunternehmer verursacht, können also auf Sie rückfallen.
Stellen Sie daher sicher, dass:
- Jeder Subunternehmer eine eigene Betriebshaftpflichtversicherung mit ausreichender Deckungssumme nachweist
- Die Polizze des Subunternehmers aktuelle Gültigkeit hat (Nachweis vor Auftragsstart verlangen)
- Ihr eigener Versicherer über den Subunternehmer-Einsatz informiert ist (manche Polizzen erfordern eine Anmeldung)
- Vereinbarungen zur Haftungsfreistellung im Subunternehmervertrag schriftlich festgehalten sind
Langfristige Dachwartungsverträge mit klar geregelten Haftungsaspekten bieten eine Möglichkeit, wiederkehrende Subunternehmer-Verhältnisse planbar zu gestalten – mehr dazu in unserem Beitrag zu Dachwartungsverträgen als planbarem Umsatz.
Betriebliche Vorsorge: Versicherung im Kontext der Betriebsnachfolge
Oft wird vergessen, dass der Versicherungsschutz eines Betriebs bei einer Übergabe oder Nachfolge nicht automatisch weiterläuft. Bestehende Polizzen müssen auf die Nachfolgerin oder den Nachfolger übertragen oder neu abgeschlossen werden. Gleichzeitig entstehen bei Betriebsübergaben neue Risiken: Haftungsansprüche aus Altaufträgen können den bisherigen Inhaber noch Jahre nach dem Ausscheiden treffen.
Klären Sie im Rahmen einer Betriebsnachfolge:
- Welche Nachhaftungsverpflichtungen bestehen aus laufenden Gewährleistungsfristen?
- Sind D&O-Versicherungen (Directors & Officers) für die bisherige Geschäftsführung nötig?
- Wer übernimmt laufende Versicherungsverträge – und zu welchen Konditionen?
Unser Überblick zur Betriebsnachfolge im Dachdeckerhandwerk liefert weiterführende Informationen zur rechtlichen und steuerlichen Gestaltung.
Checkliste: Versicherungsschutz für Dachdeckerbetriebe
Verwenden Sie diese Checkliste zur Überprüfung Ihres aktuellen Schutzes. Pflichtversicherungen:
- AUVA-Unfallversicherung für alle Dienstnehmerinnen und Dienstnehmer aufrecht gemeldet
- Selbstständigen-Unfallversicherung für mitarbeitende Inhaberinnen und Inhaber abgeschlossen
Unverzichtbare Polizzen:
- Betriebshaftpflichtversicherung mit mindestens 3 Mio. Euro, empfohlen 5 Mio. Euro Deckungssumme
- Produkthaftpflicht als Ergänzung zur Betriebshaftpflicht
Je nach Betriebssituation empfohlen:
- Bauleistungsversicherung bei Generalunternehmer-Aufträgen
- Maschinenversicherung für Aufzüge, Hubarbeitsbühnen und Spezialgeräte
- Betriebsunterbrechungsversicherung ab einer gewissen Betriebsgröße
- Rechtsschutzversicherung mit Bau- und Immobilien-Baustein
- Subunternehmer-Nachweise gesammelt und dokumentiert
FAQ: Häufige Fragen zum Versicherungsschutz für Dachdeckerbetriebe
Nein, es gibt keine generelle gesetzliche Pflicht zur Betriebshaftpflichtversicherung für Dachdeckerbetriebe in Österreich. In der Praxis verlangen jedoch viele Auftraggeber, Generalunternehmer und öffentliche Auftraggeber den Nachweis einer aufrechten Polizze vor Vergabe. Zudem ist das Haftungsrisiko ohne Versicherung für einen Betrieb kaum tragbar.
Standardmäßig ausgenommen sind in der Regel: vorsätzlich herbeigeführte Schäden, Schäden durch Kernenergie, Schäden an eigenen Produkten oder Leistungen (dafür ist die Bauleistungsversicherung zuständig), sowie reine Vermögensschäden ohne zugrundeliegenden Personen- oder Sachschaden. Prüfen Sie den genauen Ausschlusskatalog Ihrer Polizze.
Ja. Nach § 1313a ABGB haften Sie als Hauptunternehmer gegenüber dem Auftraggeber für Schäden durch Erfüllungsgehilfen – und dazu zählen auch Subunternehmerinnen und Subunternehmer. Es empfiehlt sich daher, vor jedem Einsatz den Versicherungsnachweis des Subunternehmers einzuholen und eine schriftliche Haftungsfreistellung zu vereinbaren.
Die Betriebshaftpflicht schützt Sie vor Ansprüchen Dritter (Personen außerhalb Ihres Betriebs). Die Bauleistungsversicherung schützt das Bauwerk selbst während der Bauphase – also Ihre erbrachte Leistung und das verwendete Material – gegen Schäden durch äußere Einflüsse wie Unwetter oder Vandalismus.
Unbedingt. Viele Betriebshaftpflichtpolizzen definieren den Versicherungsschutz anhand des gemeldeten Tätigkeitsprofils. Wenn Sie etwa erstmals Photovoltaik-Unterkonstruktionen montieren oder in den Bereich Flüssigabdichtung einsteigen, kann dies eine Anpassung der Polizze erfordern. Nicht gemeldete Tätigkeiten können im Schadensfall zur Leistungsfreiheit des Versicherers führen.
Für einen Kleinbetrieb mit bis zu fünf Mitarbeiterinnen und Mitarbeitern und einem Jahresumsatz bis 500.000 Euro ist mit Jahresprämien zwischen rund 800 und 2.000 Euro zu rechnen. Der genaue Beitrag hängt von Deckungsumfang, Schadenshistorie und gewähltem Versicherer ab. Ein unabhängiger Versicherungsmakler kann Ihnen helfen, Angebote zu vergleichen.
Bei Streitigkeiten mit einem Versicherer steht die Versicherungsombudsstelle als kostenlose außergerichtliche Schlichtungsstelle zur Verfügung. Zusätzlich bieten die WKO und die Arbeiterkammer Beratungsleistungen an.
Fazit: Versicherungsschutz als unternehmerische Pflicht
Ein gut strukturiertes Versicherungspaket ist keine bürokratische Last, sondern ein wesentlicher Bestandteil professioneller Betriebsführung im Dachdeckergewerbe. Die Betriebshaftpflichtversicherung mit ausreichender Deckungssumme bildet dabei das unverzichtbare Fundament. Je nach Betriebsgröße, Tätigkeitsprofil und Auftragslage kommen Produkthaftpflicht, Bauleistungsversicherung, Maschinenversicherung und Rechtsschutz als sinnvolle Ergänzungen hinzu.
Empfehlenswert ist eine regelmäßige Überprüfung des Versicherungsportfolios – mindestens einmal jährlich sowie immer dann, wenn sich Betriebsgröße, Tätigkeitsschwerpunkte oder Auftragskonstruktionen wesentlich ändern. Nutzen Sie dafür die Beratungsangebote der Wirtschaftskammer Österreich (WKO), der Bundesinnung der Dachdecker, Glaser und Spengler sowie unabhängiger Versicherungsmaklerinnen und -makler.
Ihr Betrieb ist versichert und professionell aufgestellt? Dann ist jetzt der richtige Zeitpunkt, das auch nach außen sichtbar zu machen. Tragen Sie Ihren Dachdeckerbetrieb in unser Branchenverzeichnis ein – und erreichen Sie Auftraggeber in ganz Österreich, die gezielt nach qualifizierten und zuverlässigen Fachbetrieben suchen!
Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Rechts- oder Versicherungsberatung. Für die konkrete Ausgestaltung Ihres Versicherungsschutzes empfehlen wir die Beratung durch einen zugelassenen Versicherungsmakler sowie die Konsultation der zuständigen Innungen und Behörden.